שוק המימון העסקי בישראל עדיין עובד כמו ב-1996. אנחנו בונים את מה שישנה את זה
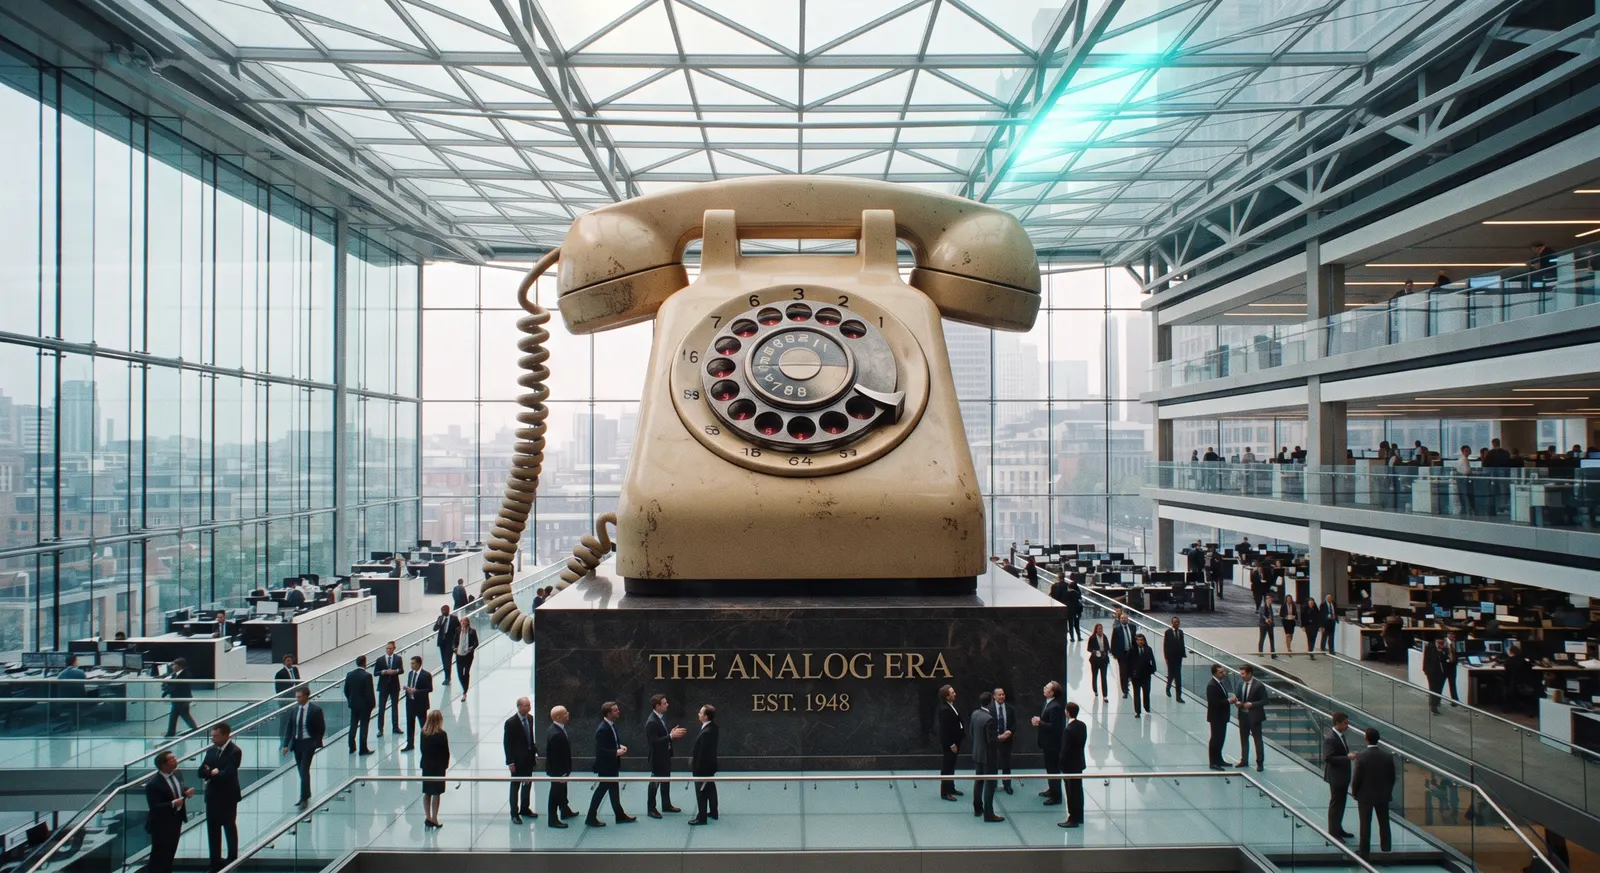
חברה ישראלית צריכה 50 מיליון שקל למימון פרויקט. איפה היא יכולה להשוות הצעות?
במניות יש בורסה. במטבע חוץ יש שוק מסודר. אבל כשחברה מחפשת מימון עסקי בהיקף כזה, אין לה מקום אחד שבו אפשר להציג עסקה ולקבל תמונה של האפשרויות. יש טלפונים. פונים לבנק, מדברים עם ברוקר, מגיעים לקרן דרך המלצה. כל גוף בוחן את העסקה בנפרד, וכל הצעה מגיעה בזמן אחר ובתנאים אחרים.
אם גייסתם מימון בעבר, אתם מכירים את המסלול: פגישות, מסמכים שנשלחים שוב ושוב, המתנה לתשובה מגוף אחד לפני שפונים לאחר. ובזמן הזה קשה לדעת אם התנאים שקיבלתם הם באמת התנאים שאפשר היה להשיג.
הבעיה אינה שהכסף נעלם. הבעיה היא הדרך להגיע אליו, המידע שלא עובר בין הצדדים והקושי להשוות. אנחנו בונים תשתית שתטפל בדיוק בפער הזה. כדי להבין למה היא נחוצה, צריך לראות מה עדיין לא השתנה בשוק - ומה מאפשר לשנות אותו עכשיו.
הפער: הטכנולוגיה רצה קדימה, ניהול העסקאות נשאר מאחור
כמעט כל תהליך עסקי השתנה בשלושים השנים האחרונות. אבל עסקת מימון גדולה עדיין מתקדמת דרך פגישות נפרדות, קובצי אקסל, בדיקות שחוזרות על עצמן והמתנה של שבועות. הקשרים האישיים חשובים, אך בהיעדר תשתית משותפת הם גם קובעים לאילו גופים העסקה תגיע.
זו לא בעיה של גוף מימון כזה או אחר. לבנק או לקרן אין בהכרח סיבה להקים לבדם מערכת שתשרת גם את המתחרים שלהם. התוצאה היא שכל גוף מנהל את התהליך שלו, והעסקה עוברת ביניהם בטלפון ובמייל. התשתית המשותפת נשארת חסרה.
ומי משלם על הפער? קודם כול, הלווה. מעל 80 אחוז מהעסקים בישראל מרוכזים אצל בנק ראשי אחד. הבנק הזה מכיר את הפעילות שלהם מקרוב, בעוד מלווה אחר עשוי לראות בעיקר דוחות שנתיים. קשה ליצור תחרות כשלא כל הגופים מקבלים את אותה תמונה.
באוגוסט 2026 נחשף, בגילוי שכפה הפיקוח על הבנקים, ש-66 מיליארד שקל מנותבים מהבנקים דרך גופים חוץ-בנקאיים - מתוכם כ-33 מיליארד לקבלנים שלא קיבלו מימון בנקאי ישיר, בריבית דו-ספרתית. הכסף לא נעלם. הוא מגיע ליעדו דרך צינור ארוך יותר, וכל חוליה בצינור מוסיפה עלות.
זה הפער שאנחנו רוצים לסגור: שוק שמזרים סכומי עתק, אבל חלק גדול מהעסקאות בו עדיין נסגר בטלפון.
מה השתנה: הבינה המלאכותית עשתה את מה שאף רגולציה לא יכלה
עסקת מימון גדולה דורשת הרבה יותר מבדיקת הכנסות. צריך לעבור על נתונים פיננסיים, בטוחות, תזרימים, סיכונים, דרישות רגולטוריות ומבנה העסקה. כל גוף מבצע את הבדיקות שלו, לעיתים על אותם מסמכים בדיוק. כשכל שלב דורש שעות עבודה של אנליסטים, קשה להפעיל תהליך אחיד על מספר גדול של עסקאות במקביל.
כאן נכנסת הבינה המלאכותית. היא מאפשרת לאסוף ולעבד מידע בהיקף גדול, לארגן את הנתונים ולבנות תיק עסקה במבנה עקבי. במקום להתחיל את עבודת ההכנה מחדש בכל פנייה, אפשר להציג למלווים בסיס משותף לבדיקה. זה לא מבטל את שיקול הדעת המקצועי; זה מפנה אותו לשאלות שדורשות החלטה.
גם המסגרת הרגולטורית התקדמה. בהחלטה הבין-משרדית מדצמבר 2025 הותר לגופים פיננסיים להשתמש במודלים מתקדמים גם בתהליכי קבלת החלטות אשראי, בתנאי שהאחריות נשארת בידי המוסד הפיננסי וההחלטה מתקבלת בידי אדם. זה בדיוק ההבדל בין מערכת שמכינה ומנתחת תיק לבין מערכת שמתיימרת לאשר אשראי בעצמה.
בחו"ל כבר אפשר לראות תשתיות שפועלות בכיוון הזה. Termgrid מנהלת עסקאות חוב פרטי מול מעל 1,600 מוסדות, בהיקף מימון של מעל טריליון דולר. Loanboox האירופית מנהלת מעל 50 מיליארד יורו מול מעל 700 מלווים. ובשוק הסינדיקציה האמריקאי, הבנקים הגדולים הקימו בעצמם תשתיות משותפות.
אף אחת מהן עוד לא עשתה את השילוב המלא שאנחנו בונים - וזה בדיוק החלון.
מה אנחנו בונים
קריטרה היא מרקטפלייס לאשראי תאגידי ולמימון פרויקטים, לעסקאות של מיליון שקל ומעלה. הרעיון פשוט: הלווה מגיש בקשה אחת, והיא יכולה להגיע לפאנל של בנקים, גופי אשראי חוץ-בנקאיים וגופים מוסדיים. במקום להכין מסמכים מחדש לכל גוף, המלווים מקבלים תיק עסקה אחיד שעל בסיסו הם יכולים לבחון את הבקשה ולהגיש הצעה.
שכבת הבינה המלאכותית מסייעת באיסוף המידע, בניתוחו, בבדיקת הנאותות, בהערכת הסיכון ובהצעת מבנה לעסקה. היא לא מאשרת את המימון. ההחלטה נשארת בוועדת האשראי של כל מלווה, שיכולה לבדוק את הנתונים, לשאול שאלות ולהחליט לפי המדיניות שלה.
כמו בהנפקה בבורסה: כמה גופים בוחנים את אותה עסקה, וכל אחד מציע תנאים בלי לראות את הצעות האחרים. הלווה יכול להשוות בין ההצעות ולבחור. במקום מסע של חודשים בין משרדים, אנחנו בונים תהליך שבו הבקשה והמידע מגיעים בצורה מסודרת לגופים הרלוונטיים.
מה זה ישנה, אם נצליח
נתחיל במה שאנחנו לא מבטיחים: אין לנו דרך להבטיח ריבית מסוימת או חיסכון קבוע. המחיר נקבע לפי העסקה, הסיכון והחלטת המלווה.
מה כן אפשר לשנות? את הדרך שבה העסקה מגיעה לשוק. כשכמה מלווים בוחנים תיק מסודר ואחיד, ללווה יש בסיס טוב יותר להשוואה. המלווה מקבל מידע מוכן לבדיקה, במקום להתחיל בכל פעם מאפס. והברוקרים והיועצים, שמכירים את הלקוחות ואת גופי המימון, מקבלים תשתית שתומכת בעבודה שלהם.
המטרה אינה להחליף קשרים מקצועיים או שיקול דעת אנושי. היא להפסיק לבזבז זמן על העברת אותם מסמכים ועל חיפוש אחר הדלת הנכונה. יותר מהזמן של אנשי המימון צריך ללכת לבחינת העסקה, ופחות לרדיפה אחרי מידע.
זו העמדה שלנו: מימון עסקי לא צריך להיסגר רק לפי מי שמכיר את מי ומי ענה ראשון לטלפון. הוא צריך תשתית שמאפשרת לעסקאות טובות להגיע לגופים שיכולים לממן אותן, ולכל צד לקבל החלטה על בסיס מידע ברור.
לא עוד גוף שמוכר כסף. שוק - במקום שבו תמיד היה רק טלפון.
אנחנו בונים את התשתית הזאת עכשיו. לווים, מלווים וברוקרים שרוצים לקחת חלק בשלב ההקמה מוזמנים לדבר איתנו.